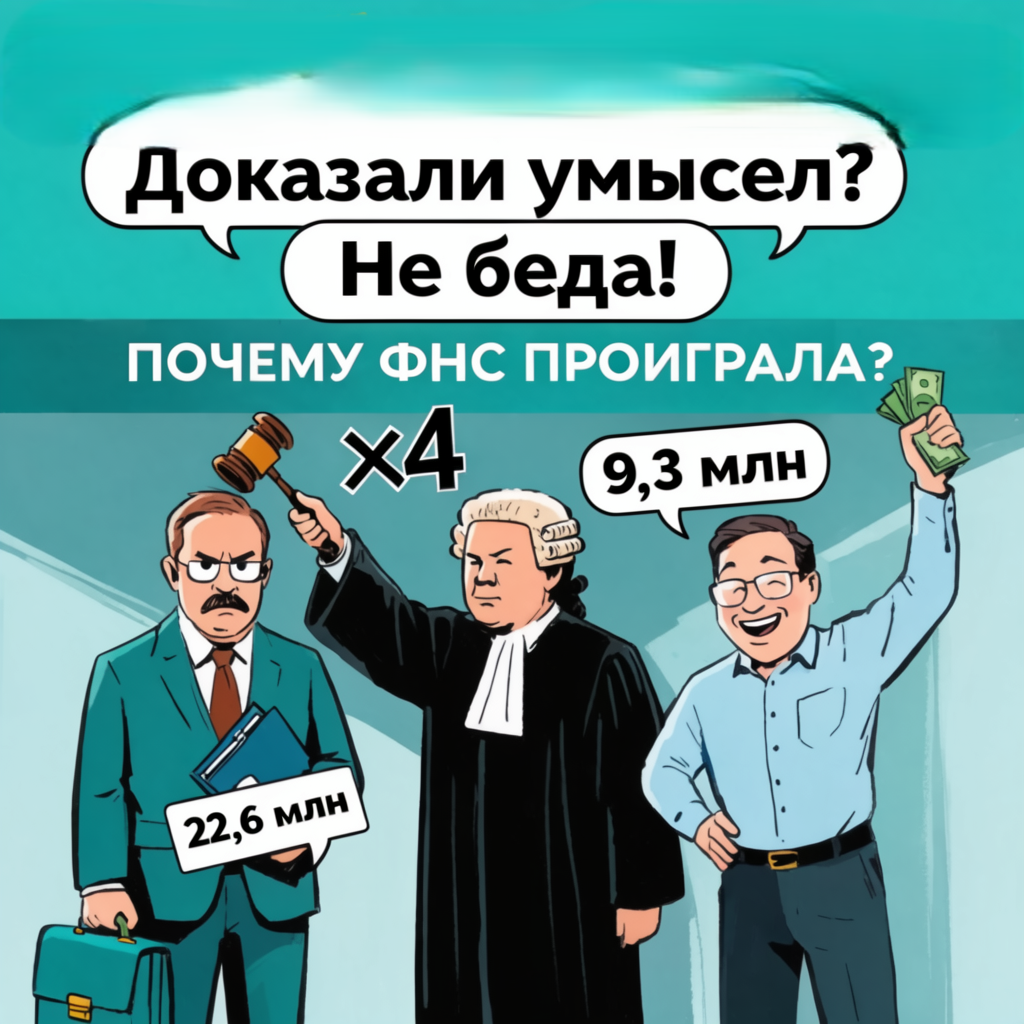
Налоговые проверки в 2026 году становятся жестче, а суммы доначислений — выше. Однако решение Арбитражного суда Московской области по делу № А41-55636/2026 доказывает: даже если инспекция поймала компанию на «схеме» и доказала умысел, финальный чек к оплате можно и нужно сокращать.
Суд снизил штраф ООО в четыре раза (с 22,5 млн до 9,3 млн рублей), несмотря на категорическое сопротивление УФНС. Разбираем логику сторон, чтобы вы могли использовать этот алгоритм защиты.
Фабула спора: цифры и статьи
- Нарушение: Неуплата НДС и налога на прибыль за 2022–2024 годы.
- Доначисления: Налоги — 62,3 млн руб., Штраф (п. 3 ст. 122 НК РФ) — 22,59 млн руб.
- Позиция ФНС: Умышленное уклонение (штраф 40% по ст. 122 НК РФ).
- Итог суда: Штраф снижен до 9,34 млн руб. (дополнительно в 2 раза к решению инспекции).
Позиция ФНС: «Умысел исключает милосердие»
Налоговый орган занял жесткую позицию, отказав в дополнительном снижении санкций. Логика инспекторов строилась на следующих аргументах:
- Умысел блокирует смягчение. Поскольку нарушение квалифицировано по п. 3 ст. 122 НК РФ (умышленная неуплата), дальнейшее снижение штрафа противоречит принципу справедливости.
- Социальная нагрузка учтена. Инспекция уже снизила штраф вдвое, признав, что компания строит театр оперы и балета в Калининграде.
- Доплата — это обязанность. Представление «уточненок» и доплата 34,4 млн рублей (из них 31,3 млн — по нарушениям) воспринимались ФНС как должное, а не как жест доброй воли.
- Благотворительность не масштабна. Перечисления в фонды «Алеша» и «Подари Шанс» на сумму 4 000 рублей несопоставимы с оборотами компании и не могут считаться смягчающим фактором.
Логика суда: почему ФНС проиграла
Арбитражный суд Московской области разрушил позицию инспекции, опираясь на фундаментальные нормы права и текущую экономическую повестку.
1. Умысел уже наказан ставкой 40%
Это главный вывод для защиты. Налоговики традиционно считают, что если доказан умысел, ст. 114 НК РФ (снижение штрафа) больше не работает. Суд указал на ошибку:
«Вменение умысла в неуплате налога не является правовым препятствием для применения смягчающих обстоятельств. Смягчающие обстоятельства применяются к любым налоговым правонарушениям, независимо от формы вины… поскольку в зависимость от формы вины поставлен размер самой ставки штрафа по ст. 122 НК РФ: по п. 1 – 20% за неумышленную и по п. 3 – 40% за умышленную неуплату».
Для защиты: Если вас штрафуют по п. 3 ст. 122 НК РФ, доказывайте, что повышенная ставка 40% уже является наказанием за этот умысел. Дополнительный штраф должен быть соразмерен тяжести последствий для бюджета, а не просто умножаться на формальную «злостность».
2. Перечень смягчающих обстоятельств открыт
Суд напомнил инспекторам о п. 4 ст. 112 НК РФ. Закон не ограничивает арсенал защиты только «болезнями и пожарами».
«Перечень смягчающих налоговую ответственность обстоятельств является открытым… Суд или государственный орган может по своему усмотрению признать смягчающим любое обстоятельство, не названное в п. 1 ст. 112 НК РФ».
В данном деле «иными» обстоятельствами стали санкции, банкротство и статус МСП.
3. Добровольная уплата — это инвестиция в лояльность
Суд защитил налогоплательщиков, которые исправляют ошибки в процессе проверки, сославшись на п. 17 Информационного письма ВАС РФ № 71:
«Непринятие во внимание представление уточненных налоговых деклараций… может способствовать уклонению налогоплательщиков от исполнения указанной выше обязанности в надежде, что ошибки налоговым органом не будут обнаружены».
Для защиты: Платите налоги и подавайте «уточненки» до вынесения решения. Это не «исправление вины», а «добросовестное поведение», которое суды обязаны поощрять.
4. Внешние факторы: санкции и банкротство
Впервые суд так четко связал макроэкономику с конкретным штрафом:
«В целях поддержания финансового положения заявителя в условиях нестабильности рынка, а также санкций… Также судом принимаются во внимание доводы о нестабильном финансовом положении, что подтверждается… определением Арбитражного суда Московской области по делу № А41-26864/2026 о принятии заявления о признании заявителя банкротом».
Законодательная база (сохраняем для ссылок)
- Ст. 112 НК РФ: Устанавливает перечень смягчающих обстоятельств. Пункт 4 делает список открытым.5 источников
- Ст. 114 НК РФ: Императивное правило. Пункт 3 обязывает снизить штраф не менее чем в два раза при наличии хотя бы одного смягчающего фактора.5 источников
- Ст. 122 НК РФ: Применена за умышленную неуплату (п. 3), штраф 40%.3 источника
- Ст. 81 НК РФ: Обязывает вносить изменения в декларацию. Суд поощрил исполнение этой обязанности.
Чек-лист для защиты: как повторить успех «БСТ-СТРОЙ»
- Бейте по умыслу. Если штраф 40%, требуйте снижения остатка. Умысел в квалификации не равен автоматическому отказу в ст. 114 НК РФ.
- Докажите «тяжелое положение». Определение о принятии заявления о банкротстве (как в деле № А41-26864/2026) — это «золотой билет» для снижения санкций. Также прикладывайте справки о влиянии санкций на цепочки поставок.
- Заявляйте «иные» обстоятельства. Статус малого бизнеса, социально значимые контракты (госконтракты, стройка школ), благотворительность — всё это работает, если подтверждено документально.
- Ссылайтесь на ВАС РФ № 71. Если вы доплатили налог до решения, требуйте снижения штрафа, так как вы не скрывали нарушение.
- Не бойтесь подавать ходатайство. Даже если инспекция отказала, суд обязан сам оценить соразмерность штрафа (Постановление Президиума ВАС РФ от 12.10.2010 № 3299/10).
Резюме: В 2026 году налоговый спор — это не только битва за цифры в акте, но и битва за контекст. Суд готов учитывать, что бизнесу тяжело, но только если вы грамотно упаковали эти аргументы в правовую позицию. Команда «Налог-Аудит» специализируется на защите бизнеса при налоговых спорах. Мы поможем найти ваши смягчающие обстоятельства и выстроить выигрышную стратегию.