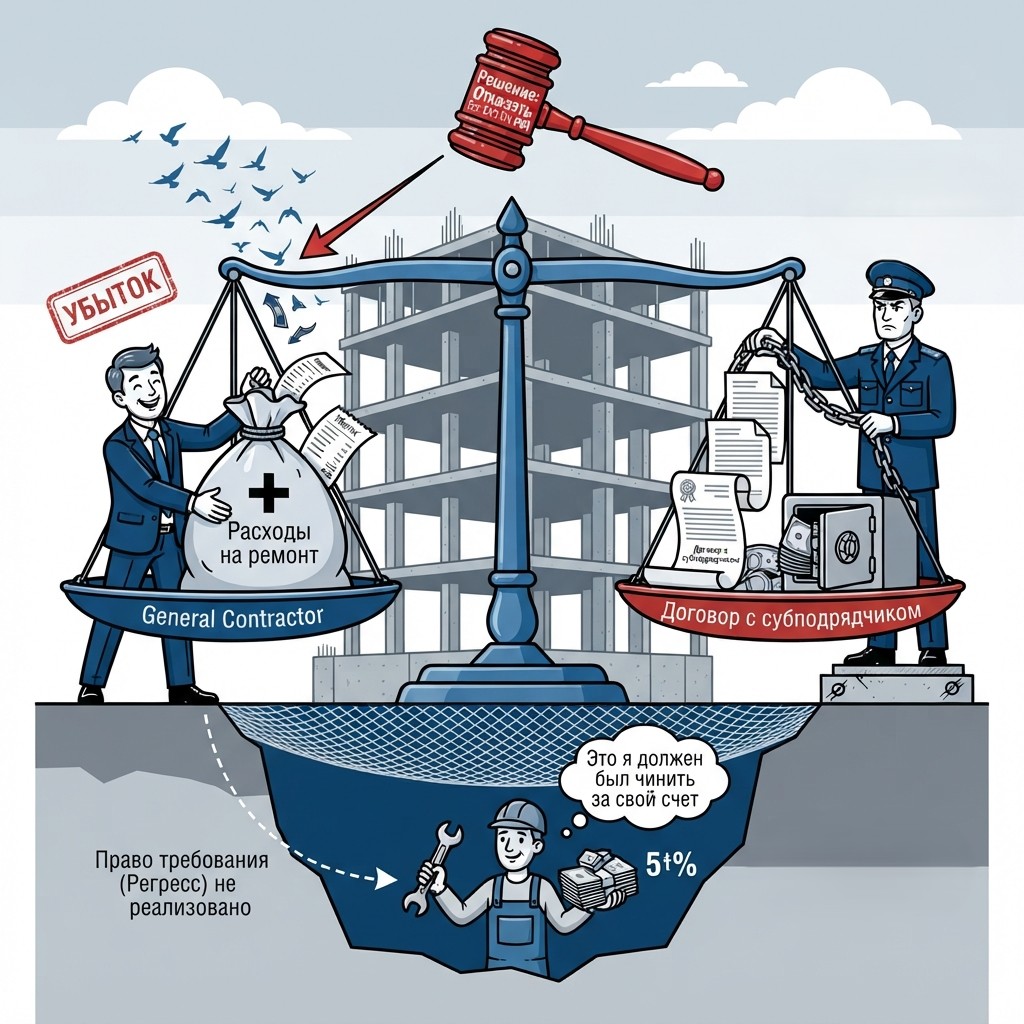
Методологический разбор на основе решения Арбитражного суда г. Москвы от 09.10.2026.
Профиль налогоплательщика и суть претензий
Стороны: ООО «ГС Констракшен» (Генподрядчик) против ИФНС № 30 по г. Москве. Период: Выездная налоговая проверка за 2021–2023 гг. Масштаб потерь: Общая сумма претензий — 203 821 376 руб.
| Вид начисления | Сумма | Суть претензии |
|---|---|---|
| НДС | 144 151 800 руб. | Переквалификация штрафов от заказчика в «элемент ценообразования». |
| Налог на прибыль | 35 078 513 руб. | Прямое доначисление по результатам проверки. |
| Корректировка убытка | 127 401 665 руб. | Искусственно созданный убыток прошлых лет, который компания пыталась зачесть. |
| Штрафы (ст. 122 НК РФ) | 24 791 063 руб. | За неуплату налогов вследствие искажения данных. |
В данном разборе мы сфокусируемся на эпизоде с расходами на гарантийный ремонт в размере 124 095 573 руб. Это классический пример того, как технически верная, на первый взгляд, схема работы генподрядчика разрушается о концепцию «искажения фактов хозяйственной жизни» (ст. 54.1 НК РФ).
Фабула спора и архитектура группы
ООО «ГС Констракшен» выступало в роли классического фронт-офиса: получало контракты у крупного девелопера (ООО «Главстрой»), но 100% строительно-монтажных работ передавало на субподряд.
Для обеспечения качества в договоры с субподрядчиками было заложено удержание 5% (резерв качества) с выплатой через 6 месяцев после приемки объекта.
Позиция ФНС: Выявление «центра прибыли» и «центра убытка» Налоговая доказала, что «ГС Констракшен» и «Главстрой» — это не рыночные контрагенты, а единый экономический субъект. Установленная аффилированность объяснила, почему генподрядчик работал в убыток:
- Совпадение IP-адресов при банковских операциях.
- Использование корпоративной почты на домене @glavstroy.
- Кросс-найм: сотрудники получали доход в обеих компаниях.
- Прямое подчинение: руководитель «ГС Констракшен» проходил собеседование у директора «Главстроя», который стал его непосредственным начальником.
- Вакансии: на работных сайтах «ГС Констракшен» ссылался на ресурсы группы «Главстрой».
В условиях такой подконтрольности маржинальность генподряда была намеренно занижена (4–9,25%), чтобы сгенерировать убыток внутри группы.
Суть нарушения: Почему 124 млн руб. признали необоснованными
Генподрядчик отразил в расходах затраты на устранение дефектов на сумму 124 095 573 руб., но не перевыставил их субподрядчикам.
Методология налогового контроля (Логика ИФНС):
- Анализ «зеркальных» договоров : Инспекция сопоставила договоры Генподряда (с Заказчиком) и Субподряда. Выявлено: ответственность за дефекты в обоих случаях лежала на конечном исполнителе (субподрядчике). В договорах с субподрядчиками было прямо указано: «подрядчик обязан устранить недостатки за свой счет».
- Анализ денежных потоков: При оплате работ «ГС Констракшен» удерживал 5% в качестве резерва качества. Эти деньги физически оставались у генподрядчика как гарантия того, что субподрядчик сам покроет расходы на ремонт.
- Вывод: У генподрядчика отсутствовал признак безнадежного долга или некомпенсируемого убытка. Источник покрытия расходов (5% удержания) был сформирован на стороне субподрядчика.
Отражение этих сумм на 20-м счете — это и есть искажение сведений о фактах хозяйственной жизни (п. 1 ст. 54.1 НК РФ).
Позиция суда: Синтез ГК РФ и НК РФ
Арбитражный суд поддержал инспекцию, применив жесткую связку гражданского и налогового права.
1. Отсутствие экономической цели (ст. 252 НК РФ)
Цитата : «Указанные расходы учитываются… при наличии обязательств налогоплательщика по гарантийному ремонту… в соответствии с требованиями законодательства». Однако суд установил, что «ответственность за качество и выполнение (возмещение) гарантийного ремонта входит в зону ответственности подрядной организации» (субподрядчика). Поскольку «ГС Констракшен» имело право требовать возмещения (: «Компенсация расходов… производится на основании выставленных генподрядчиком счетов»), экономический риск на нем не лежал. Расходы исключены.
2. Умысел и аффилированность (ст. 54.1 НК РФ)
Цитата : «Основной целью… являлась минимизация налоговых обязательств». Суд подчеркнул: совокупность доказательств (IP, домен почты, общие сотрудники) подтверждает отсутствие деловой цели. Важный нюанс: Суд указал, что даже если субподрядчик обанкротился, генподрядчик может учесть расход. Но «ГС Констракшен» не предприняло попыток предъявить претензии. Расходы списали «в никуда» сразу.
3. Процедурная защита (ст. 101 НК РФ) Довод компании о том, что инспекция допустила арифметическую ошибку в 124 млн руб., суд отклонил. Ошибка была исправлена решением ИФНС № 19/5 от 08.12.2025. Суд отметил: исправление ошибки не нарушает процедуру (ст. 101 НК РФ), если итоговая сумма подтверждена материалами проверки, а налогоплательщик участвовал в рассмотрении (протокол от 30.09.2025).
Чек-лист для аудита: как обезопасить генподрядчика
На основе ошибок «ГС Констракшен» выработайте следующие регламенты:
- Синхронизация договоров (Гарантия). Проверьте: если в договоре с Заказчиком вы отвечаете за гарантию, в договоре с Субподрядчиком должна быть идентичная зеркальная ответственность. Если Заказчик удерживает 5%, вы обязаны удерживать их у Субподрядчика.
- Бухгалтерский учет (Счет 76.02). Запретите бухгалтерам использовать счета затрат (20, 26, 44) при гарантийных ремонтах, если есть договорной регресс.
- Корректная проводка: Дт 76.02 (Претензии к субподрядчику) Кт 60 .
- Расход на 20-м счете возникнет только если субподрядчик официально откажет в выплате или ликвидируется.
- Регламент регресса. Введите правило: акт о дефекте — калькуляция — претензия субподрядчику. Без входящего письма от субподрядчика (или 30 дней ожидания) расход в налоговом учете не отражается.
- Контроль 5% резерва. Сумма удержания должна висеть на счете 76.09 (Обеспечения) и не признаваться доходом до истечения гарантийного срока. Выплата резерва субподрядчику — только после подписания акта об отсутствии претензий.
- Проверка на «бумажный» убыток. Если генподрядчик из года в год показывает убыток при марже ниже 10% и 100% субподряде — это автоматический триггер для назначения ВНП с прицелом на ст. 54.1 НК РФ.
Резюме : Кейс «ГС Констракшен» — это сигнал о переходе ФНС от проверки документов к проверке экономической реальности бизнес-модели. Суд подтвердил: если экономический риск переложен на субподрядчика через договор и финансовый резерв (5%), генподрядчик не имеет права учитывать затраты на ремонт как свои собственные. Любая попытка сделать это без процедуры регресса будет квалифицирована как схема по ст. 54.1 НК РФ.